从零开始学理财
先来谈一下我产生理财这个想法的背景,在过去的很长一段时间,从来没有考虑过理财的事情,在我的认知中,理财就是像上海的大爷和阿姨一样,每天早晨排队去买银行的理财产品,我从来不会期望自己成为这样的人,一直坚定的认为只要我不断提升自己,未来就能挣更多的钱。
一 以前的资产分配情况
我原本工资是26000元,,还有一个兼职老师的收入大约是一个月2000元,我曾经花了大约一年的业余时间写的很专业的教程和录制视频,现在基本上只是偶尔回一下微信的问题,不再需要额外的投入,明年应该可以突破上涨到至少一个月5000左右,最近三个月我会把每个月的工资中的8000元给父母养老,希望他们不需要再打工,现在基本上已经实现这个目标了。除了房子买不起(车子现在没考虑买,因为我已经对低端车子不感兴趣了),其他的钱吃吃喝喝玩玩都是随便花,感觉我的钱永远都花不完。只因为我坚定的认为,自己将来能挣非常多的钱,所以从来没有考虑过现在挣的这点钱能干什么。
二 让我感觉钱不够用的契机
大约两个月钱交了一个女朋友,刚确定关系没多有她就说没钱花,我就直接给,2000,3000,5000都不会犹豫的,后来我就发现我的钱只剩下五位数了,第一次感觉我的钱可能快要花完了,这时候我开始认真的审视女朋友对我的态度,我发现她真的不喜欢我,所以我就分手了,大概就是一周前的事情。虽然花了几万块钱,不过这让我认识到了我居然只有这么一点钱,随便玩一玩就没了。
三 从一个拜金的女朋友中思考
同时我也考虑到如果遇到一个真的特别合适的女孩子,可能会考虑结婚和在上海买房子,我的钱差的太多了,但是我依然给自己定下了明年挣50万,后年挣100万的目标,我如果跳槽的话,工资可以达到年薪50万,另外兼职这边明年或者最迟后年我会线下给学生们上课和线上相结合,兼职的收入也可以轻松达到年收入50万,初次之外,我还有很多赚钱的计划,我觉得100万这是我触手可及的事情。
四 关于赚钱的思考
以前我每天业余时间关注的只是如何提升技术水平,定下了这个目标之后我开始变得更关注怎么赚钱了,我每天花在这上面的时间几乎占据了我全部的业余时间。在偶然的情况下看到了大宇老师的广告,我对于学习的事情从来不会拒绝,尤其是只要10元左右的课程,因为我可以只用这点钱就可以检验出这个东西是否有价值,所以直接就买了。
五 从开始接触大宇老师
其实从加了大宇老师这个微信开始,有投诉的提示,内心还是有点失望的,因为我还是第一次看到别人的微信有风险提示,不过失望归失望,我是并不在乎的,我教过的学生超过了1000个,也有两个学生对我评价很低,除此之外其他的学生都对我评价非常高。一开始我不认为这个课程能带给我什么,也就是随便看看,不过这个小狗钱钱这本书还是挺有意思的,本来我是打算去健身房的,不过看这本书比较有趣,因为我自己的书桌上全都是专业性很强的书,很少能有这么轻松的书,所以大约两三个小时就看完了。可能是因为我对这方面的知识欠缺的太多了,看完之后觉得收获非常之大,看完之后我都想给大宇老师发个小红包,但是想一想,这么土鳖的事情还是算了,太丢人了。
六 微信群开始上课
我真的觉得这本书的价值对我而言已经超过12元的价值,微信群课程肯定就是一波广告接着一波广告(因为我们的it培训的课程就是这样的,竞争太激烈了,老师别见怪)。微信群课程的体验其实真的超出了我的预期,大宇老师非常认真的督促学生们和非常认真的在微信群里授课,虽然拘泥于课程形式的原因,体验上我觉得不怎么样,因为要花时间在那里等,但是每天微信的课程内容我都会认真的看一遍,然后用极短的1分钟时间把作业做一下,不过我基本上没参与过微信群互动。即便如此,大宇老师依然还是会给我发私信督促我,这一点我觉得比我这个老师好很多了,我从来不会督促自己的学生,都是我们的班主任老师在微信群里催促。到今天第三次上课居然还要强制写总结,这让我又开心又不开心,开心是因为强制写总结我是一定会写的,因为我知道写了总结会对我更加有帮助,我也经常会告诫我的学生们要写总结,不开心是因为我又要耗费脑细胞了。最开始大宇老师让我写这本书的读后感,我有想过写,但是想一想写不写对我影响不大,因为我几乎已经记住了这里面的每一个细节性的东西,因为不是强制的,所以我就懒了,人之初,性本惰,哈哈。
七 小狗钱钱带给我冲击
1. 成功日志-自我洗脑片
信心对于一个人非常重要,通过写成功日记能不断激发自己的信心,进而激发想象力,让自己像被洗脑了一样,坚定的认为自己一定能完成某件事,这有点像罗振宇老师所讲的,当一个有6次带领自己的团队打了胜仗,团队成员就会无比信服自己的领导。通过写成功日志对于一个普通人来说可以把建立信心这个事情落地执行,这是非常好的方案。
2. 制定近期目标和长远目标并把它做成储钱罐
制作一个储钱罐就像是一个开始的仪式,这种仪式感的东西特别重要,会让自己更容易记住那一瞬间自己的想法,并且有可能保持初心,不断前行。
3. 用自己的爱好或者自己最擅长的东西赚钱
我曾经想过做出比较复杂的产品,然后以一个千万左右的价格卖出去,但是思考了很长时间,最后否决了这个方案,因为我的技术水平还达不到那个层次,如果做的话会花费大量的精力,最后也许还做的不完美。现在想想那真的不是一个好的方案,甚至有点天方夜谭。能用自己喜欢的和自己擅长的东西赚钱,这其实就是一个人赚钱的捷径。
4. 抓住赚钱的机会
人这一生有七次机会,只要能抓住一次就能成功,我现在手头就有至少两个绝佳的机会,是我喜欢的擅长的,而且能挣钱的,我这次一定要把握住它。
5. 合理的资产分配
我应该这样进行资产分配:1份日常生活开销,2份提升自己,2份实现近期小目标,5份养鹅。
对比一下以前的资产分配:5份日常生活开销,1份提升自己,2份网购乱买,2份精神消费。
6. 贷款与还贷
我不应该抵触贷款,而应该利用贷款与还贷来缓解通货膨胀。
7. 坦诚的向别人寻求帮助
有的人有很多钱,同时他们会非常乐意帮助别人,如果能够有机会与这样的人接触,人生是非常幸运的。
8. 合伙投资
合伙投资一个生意,能够降低风险,同时更有机会把盘口做大。
9. 风险把控
风险的把控其实就是拆分,尽可能把所有的个体都拆分成十份,据一个不太恰当的例子,可以同时花1000块给10个女孩送礼物,比只花1万块给一个女孩送礼物更有机会找到一个合适的女朋友。
10. 挣钱其实就是比别人多一些勇敢和头脑
比大多人都一些勇敢和头脑就可以了,并不需要很多,但是就可以比他们多赚很多钱。
八 微信群课程的总结
1. 资产的重新认识
(1)生钱资产:比如可以分红的股票,出租的房子(持续带来收益)
(2)耗钱资产:比如私家车,自住房
(3)其他资产:手机,电脑,黄金等
我以前没钱的时候硬是让家里买了一辆车,然后就一直很穷,后来我把车卖了,就慢慢有钱了。。。
生钱资产应该占总资产的80%,好的支出应该占总支出的80%,富人不断买入耗钱资产会变穷人,穷人不断买入生钱资产会变富人。
以后在消费的时候都应该问问自己这是什么支出,穷人与富人的区别关键在于消费方式上,理财就是建立科学的消费方式的这么一门学问。
2. 如何保持资金的持续稳定增长
今年年初其实我给自己定了一个有点浮夸的目标,今年实现月薪3万,明年年收入达到50万,后年100万,到这里其实还算是理智,但是我居然想再后面一年1000万,在我已有的认知范畴内真的是想不到怎么样可以赚这些钱,所以也就是没有继续规划了。
在本金,利润率和时间这个三个因素的作用下,以前的考虑我想把这个利润率做到200%以上,常规的理财方式肯定是不可行的,保持资金的告诉增长主要是是在中后期的会比较困难,现在我所考虑的是把它分成十份,5份用来低速增长用来养鹅,给自己留退路,另外2份追求高速增长,如果稳定增长,那么就逐渐提高他的投入。
3. 理财工具的使用
过去我能接受的理财方式就是支付宝里面关于理财的一些东西,基本上都看不懂,大约就是一年4%左右的收益,我对于这一块的内容是完全空白的,虽然我觉得这些应该都是安全,但是因为不懂所以从来都没有买过。
(1)零风险的理财产品
- 国债
- 定期存款
- 国债逆回购
- 货币基金:余额宝和零钱通
- 银行理财
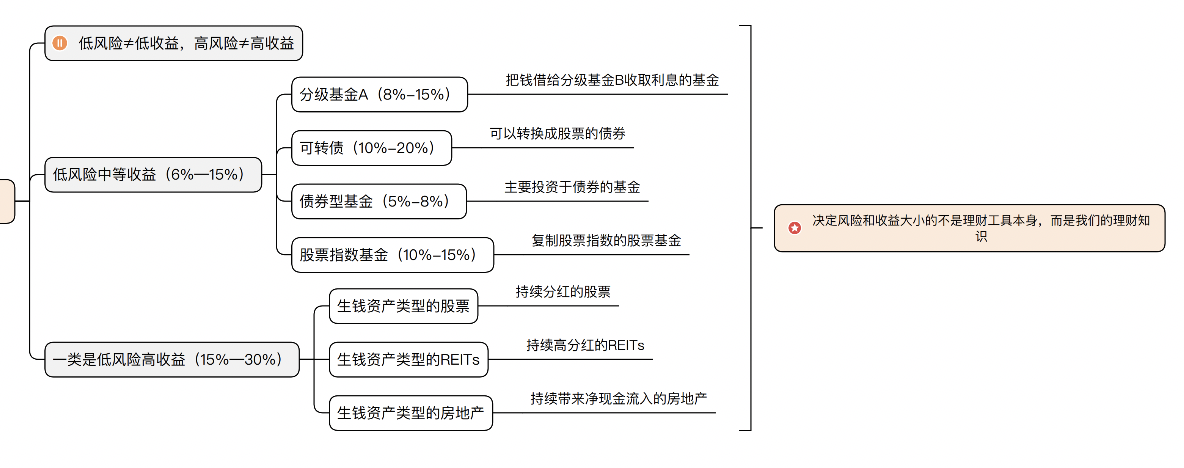
(2)低风险理财产品(低风险!=低收益)
- 中等收益(6%-15%):分级基金A,可转债,债券型基金,股票指数行基金
- 高等收益(15%-30%):生钱资产股票,REITs(房地产信托基金)(也可以获得持续高分红),房产投资
这一部分基本上都不懂,放一个截图为了以后查看方便
(3)中高风险理财工具(不意味着带来中高收益,但一定风险高)
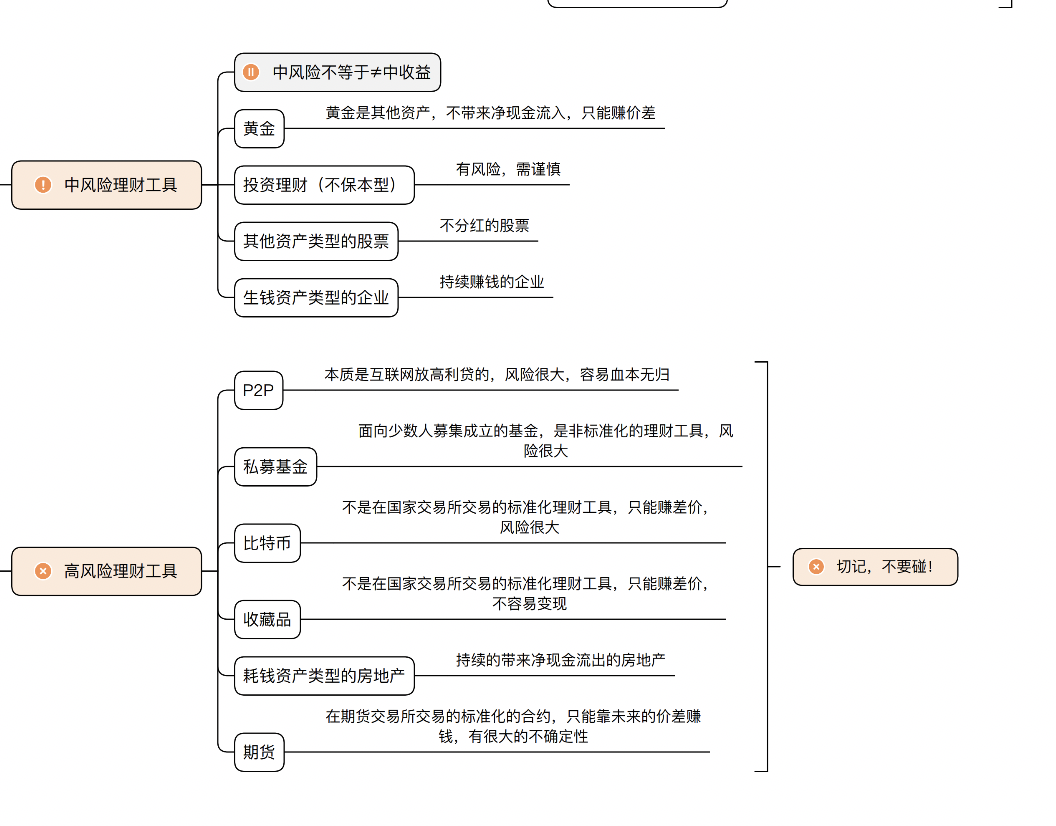
这里基本上什么都不懂,放一个截图,不要趟雷。
关于比特币区块链的补充:
区块链是一项大约十年前兴起的技术(依然是很新的技术),他带来点对点的交易方式,提倡去中心化的概念,也就是对于交易双方都具有高度保密和安全的特性,数字货币就是区块链技术最火热的产物,主流的数字货币主要是BTC和ETH,大部分人可能都知道BTC,这也是目前市场最稳定的数字货币,目前一个数字货币单价大约6.5万元人民币。目前数字货币的主要是用来作为货币在国际上支付使用的,如果把它作为投资使用,那真的比股票还不靠谱。
4. 财富自由的三大核心工具
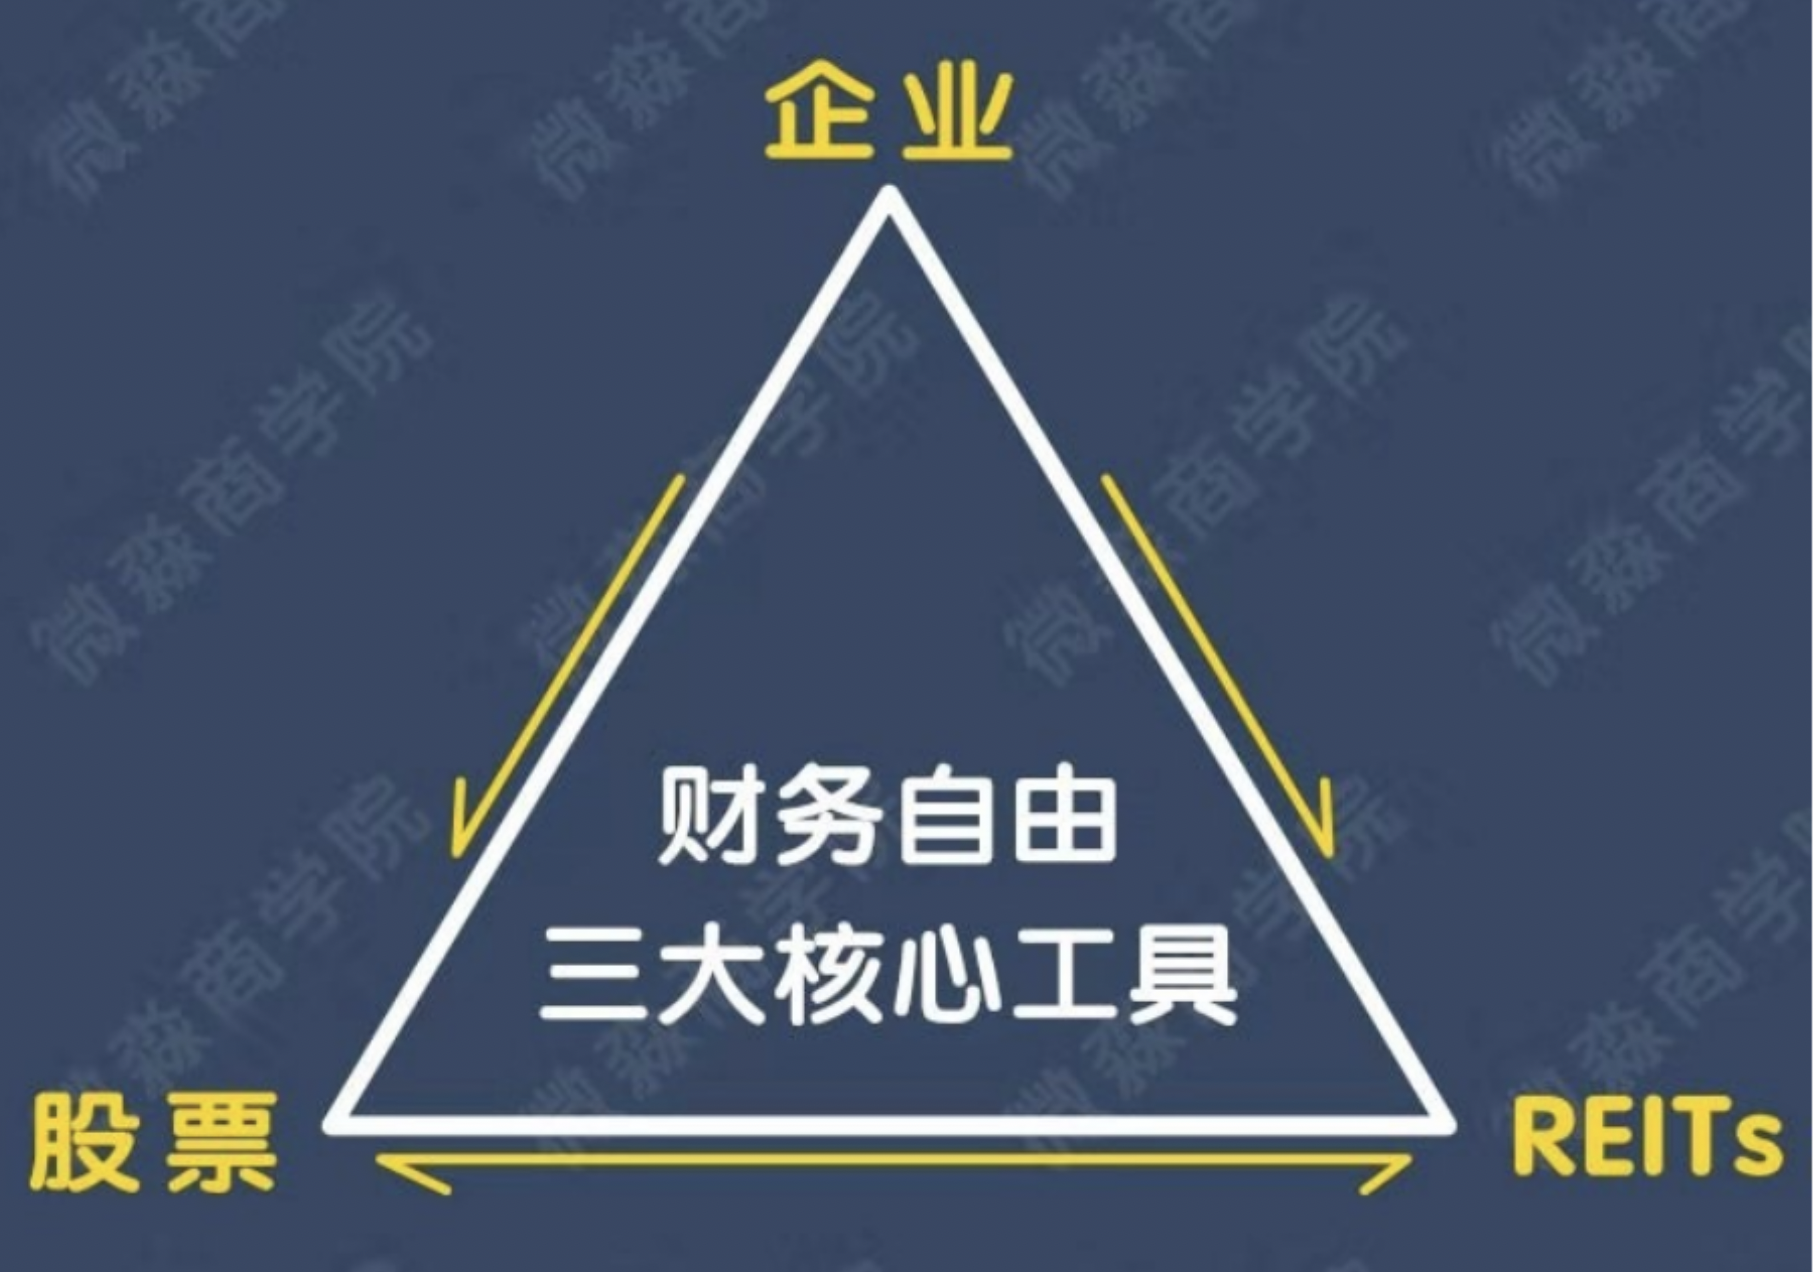
刚花了一些时间去了解REITs,对于房地产信托基金有了初步的认识,正像老师所讲的他的核心其实也是企业,主要是监管企业和执行企业,正像是生钱资产的股票一样,不过生钱资产股票并不容易买到,所以这会是一个比较好的选择。最后做一点补充,需要分析企业财报,不要头脑一热,人云亦云,造成不可挽回的损失,要自己去思考判断,最后综合考量。